Domain lange-leiter.de kaufen?
Wir ziehen mit dem Projekt
lange-leiter.de um.
Sind Sie am Kauf der Domain
lange-leiter.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lange-leiter.de kaufen?
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
Wie lange müssen Rechnungen für steuerliche Zwecke aufbewahrt werden?
Rechnungen müssen für steuerliche Zwecke in der Regel 10 Jahre lang aufbewahrt werden. Dies gilt sowohl für Papier- als auch für elektronische Rechnungen. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. **

Ähnliche Suchbegriffe für Steuerliche
Top-Angebote
Produkte zum Begriff Steuerliche:
-
Layher Hängeleiter 75/4 Sprossen Aluminium rutschfest (1298004)Einleitung Die Layher Hängeleiter 75/4 ist eine rutschfeste Aluminiumleiter, die sich für sichere Arbeiten in der Höhe eignet. Eigenschaften • Aus Aluminium gefertigt \n• Sprossen mit rutschsicherer Riffelung \n• Rohrverbinder eingeschraubt mit vier Schrauben M12 x 60 Anwendung • Einsatz auf Baustellen und in der Industrie \n• Nutzung bei Montage- und Wartungsarbeiten in größeren Höhen \n• Geeignet für den sicheren Zugang auf Gerüsten und Fassaden \n• Verwendung in Werkstätten und bei Reparaturarbeiten an schwer zugänglichen Stellen Lieferumfang • 1 x Hängeleiter (1298004)201,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Iller Aluminium Arbeitsbock, klappbar 0,80x0,70m 2 SprossenArbeitsbock auch zum Einlegen von Bohlen geeignet und somit als Kleingerüst verwendbar. Klappbar Belastbar bis 300 kg Aussteifungsstreben rasten automatisch ein und müssen aktiv entriegelt werden. Versehentliches Zusammenklappen der Böcke dadurch unmöglich Sprossen – Holm Verbindung durchgesteckt und verbördelt160,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
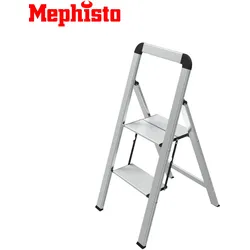
Aluminium Leiter 2 Stufen mit GriffMephisto Aluminiumleitern - Platzsparende Lösung für den Innen- und Außenbereich Schlank hinter jedem Schrank Mephisto Aluminiumleitern bieten eine hervorragende Lösung für den sicheren Zugang zu erhöhten Bereichen sowohl im Innen- als auch im Außenbereich. Mit ihrer außergewöhnlichen Schlankheit von nur 4,5 cm im zusammengeklappten Zustand sind sie äußerst platzsparend und ermöglichen eine einfache Lagerung. Diese Leitern sind in verschiedenen Modellen erhältlich, darunter solche mit 2, 3 oder 4 Stufen, um den individuellen Bedürfnissen gerecht zu werden. Darüber hinaus bieten sie die Möglichkeit, mit oder ohne Sicherheitshaltebügel bestellt zu werden, um zusätzliche Sicherheit zu gewährleisten. Kompakte Bauweise und vielseitige Anwendung: Die geringe Tiefe von nur 4,5 cm im zusammengeklappten Zustand macht die Mephisto Aluminiumleitern besonders praktisch für den Einsatz in Räumen mit begrenztem Platzangebot. Sie können mühelos in Schränken, Ecken oder anderen engen Bereichen verstaut werden, ohne dabei viel Platz zu beanspruchen. Diese Leitern eignen sich sowohl für den privaten Gebrauch als auch für gewerbliche Anwendungen wie Büros, Lagerhallen oder Geschäfte. Sicherheit und Stabilität: Die Sicherheit der Benutzer steht bei Mephisto an erster Stelle. Daher können die Aluminiumleitern wahlweise mit oder ohne Sicherheitshaltebügel bestellt werden. Der Sicherheitshaltebügel bietet zusätzlichen Halt und Stabilität während der Nutzung und sorgt für ein beruhigendes Gefühl beim Auf- und Absteigen. Die Leitern sind mit Kunststoffkappen an den Füßen ausgestattet, die empfindliche Böden schützen und ein Verrutschen oder Kratzen verhindern. Robuste Konstruktion und hohe Traglast: Trotz ihrer schlanken Bauweise sind die Mephisto Aluminiumleitern äußerst robust und langlebig. Sie sind für eine maximale Traglast von 150 kg ausgelegt und bieten damit Stabilität und Sicherheit für Benutzer unterschiedlicher Statur. Die vormontierte Konstruktion gewährleistet eine einfache und schnelle Inbetriebnahme ohne zusätzlichen Montageaufwand. Zertifizierte Qualität: Die Mephisto Aluminiumleitern sind GS- und TÜV-geprüft, was ihre hohe Qualität und Sicherheit bestätigt. Sie entsprechen auch den Anforderungen der EN 14183-Zertifizierung, die ihre Zuverlässigkeit und Konformität mit europäischen Standards belegt. Mit Mephisto Aluminiumleitern können Sie sicher sein, dass Sie ein qualitativ hochwertiges Produkt erwerben, das höchsten Sicherheitsstandards entspricht. Fazit: Mephisto Aluminiumleitern sind die ideale Wahl für alle, die eine platzsparende und sichere Lösung für den Zugang zu erhöhten Bereichen suchen. Ihre schlanke Bauweise, die verschiedenen Stufenoptionen und die Möglichkeit, mit oder ohne Sicherheitshaltebügel. Harte Fakten: Model Gewicht Höhe oberste Stufe Höhe geschlossen Breite geschlossen Tiefe geschlossen Höhe offen Breite offen Tiefe offen ohne Bügel - 2 Stufen 3,28 kg 44,8 cm 73,5 cm 44,5 cm 4,5 cm 66,7 cm 44,5 cm 49,9 cm ohne Bügel - 3 Stufen 4,35 kg 67,2 cm 99,5 cm 44,5 cm 4,5 cm 89,5 cm 44,5 cm 65,0 cm mit Bügel - 2 Stufen 3,68 kg 44,8 cm 93,0 cm 44,5 cm 4,5 cm 86,3 cm 44,5 cm 48,0 cm mit Bügel - 3 Stufen 4,64 kg 67,2 cm 117,3 cm 44,5 cm 4,5 cm 109,0 cm 44,5 cm 62,0 cm mit Bügel - 4 Stufen 5,84 kg 89,6 cm 162,0 cm 44,5 cm 4,5 cm 151,0 cm 44,5 cm 76,5 cm38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange sollte man Quittungen für steuerliche Zwecke aufbewahren?
Quittungen sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Zwecke ist. Es ist ratsam, wichtige Quittungen wie für größere Anschaffungen oder Geschäftsausgaben sogar länger aufzubewahren. Digitale Kopien von Quittungen können ebenfalls akzeptiert werden, solange sie lesbar und gut organisiert sind. **
-
Wie lange sollte man Bezahlbelege für steuerliche Zwecke aufbewahren?
Bezahlbelege sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Unterlagen ist. Es ist ratsam, die Belege in digitaler Form zu speichern, um Platz zu sparen und sie leicht zugänglich zu haben. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **

Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
Top-Angebote
Produkte zum Begriff Steuerliche:
-
TecTake GmbH tectake Teleskopleiter Aluminium 13 Stufen 3,85m Soft Close Rutschfest Klappbar Flexibel Silber LeiternHoch hinaus Du willst einen Deckenhaken befestigen, den Dachboden ausräumen oder die Hausfassade streichen und brauchst eine Leiter, die jeder Herausforderung gewachsen ist? Dann ist die vielseitige Teleskopleiter von tectake genau das Richtige für Dich: Sie fährt auf bis zu 3,85 m aus, ist aber im eingeklappten Zustand so kompakt, dass sie in jeden Kofferraum, jeden Abstellraum und jede Garage passt. Individuelle Anpassung Nicht jede Aufgabe braucht die volle Höhe. Die 13 Sprossen lassen sich einzeln ausziehen, sodass Du die Leiter exakt auf Dein Vorhaben einstellen kannst. Jede ausgezogene Sprosse arretiert eigenständig mit einem spürbaren Klick und sitzt fest, bis Du die jeweiligen roten Hebel betätigst, um sie zu lösen. Willst Du alle auf einmal einfahren, geht das schnell und zuverlässig über zwei Schiebeknöpfe. Durchdachtes Design Die ausziehbare Leiter punktet in jeder Situation mit maximaler Sicherheit: Ihre Gummifüße sind beidseitig abgeschrägt und geriffelt, damit sie auf glatten Böden genauso fest stehen wie auf Pflasterstein. An der Oberseite verhindern die überstehenden Kanten aus Gummi Schäden beim Anlegen an der Wand sowie ein seitliches Wegrutschen. Besonders praktisch ist das integrierte Soft-Close-System, durch das die Sprossen langsam und gedämpft einfahren, um Verletzungen vorzubeugen. Hochwertige Fertigung Das robuste Aluminium macht die Leiter nicht nur rostfrei, solide und extrem belastbar, sondern zugleich auch überaus leicht, sodass sie problemlos getragen werden kann. Die Gurtbandfixierung hält die Sprossen dabei sicher zusammen, damit beim Transport nichts klappert oder verrutscht. Ob Malerarbeiten, Gartenarbeit, Frühjahrsputz oder kleine Reparaturen – die funktionale Teleskopleiter von tectake bringt Dich immer auf die perfekte Höhe. Technische Details: Totalmaße (BxTxH): ca. 86 x 10 x 385 cm Maße eingefahren (BxTxH): ca. 86 x 10 x 89,5 cm Tiefe der Sprossen: ca. 4 cm Abstand zwischen den Sprossen: ca. 27 cm Belastbarkeit: 150 kg Gewicht: ca. 13,4 kg Material: Aluminium, Nylon, Stahl Farbe: silber Lieferumfang: Teleskopleiter Anleitung132,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Layher Hängeleiter 75/4 Sprossen Aluminium rutschfest (1298004)Einleitung Die Layher Hängeleiter 75/4 ist eine rutschfeste Aluminiumleiter, die sich für sichere Arbeiten in der Höhe eignet. Eigenschaften • Aus Aluminium gefertigt \n• Sprossen mit rutschsicherer Riffelung \n• Rohrverbinder eingeschraubt mit vier Schrauben M12 x 60 Anwendung • Einsatz auf Baustellen und in der Industrie \n• Nutzung bei Montage- und Wartungsarbeiten in größeren Höhen \n• Geeignet für den sicheren Zugang auf Gerüsten und Fassaden \n• Verwendung in Werkstätten und bei Reparaturarbeiten an schwer zugänglichen Stellen Lieferumfang • 1 x Hängeleiter (1298004)201,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie lange muss ich Rechnungen für steuerliche Zwecke aufbewahren? Was muss auf einer Rechnung für steuerliche Abzugsfähigkeit enthalten sein?
Rechnungen müssen in der Regel 10 Jahre lang aufbewahrt werden. Für steuerliche Abzugsfähigkeit müssen Rechnungen den vollständigen Namen und die Anschrift des Rechnungsausstellers und -empfängers, das Ausstellungsdatum, die Menge und Art der gelieferten Ware oder erbrachten Dienstleistung, den Netto- und Bruttobetrag sowie die Umsatzsteuer enthalten. **
-
Wie lange müssen Rechnungen für steuerliche Zwecke aufbewahrt werden?
Rechnungen müssen für steuerliche Zwecke in der Regel 10 Jahre lang aufbewahrt werden. Dies gilt sowohl für Papier- als auch für elektronische Rechnungen. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem die Rechnung ausgestellt wurde. **
-
Wie lange sollte man Quittungen für steuerliche Zwecke aufbewahren?
Quittungen sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Zwecke ist. Es ist ratsam, wichtige Quittungen wie für größere Anschaffungen oder Geschäftsausgaben sogar länger aufzubewahren. Digitale Kopien von Quittungen können ebenfalls akzeptiert werden, solange sie lesbar und gut organisiert sind. **
-
Wie lange sollte man Bezahlbelege für steuerliche Zwecke aufbewahren?
Bezahlbelege sollten mindestens 7 Jahre lang aufbewahrt werden, da dies die gesetzliche Aufbewahrungsfrist für steuerliche Unterlagen ist. Es ist ratsam, die Belege in digitaler Form zu speichern, um Platz zu sparen und sie leicht zugänglich zu haben. Bei Unsicherheiten sollte man sich an einen Steuerberater oder das Finanzamt wenden. **
Ähnliche Suchbegriffe für Steuerliche
-
Iller Aluminium Arbeitsbock, klappbar 0,80x0,70m 2 SprossenArbeitsbock auch zum Einlegen von Bohlen geeignet und somit als Kleingerüst verwendbar. Klappbar Belastbar bis 300 kg Aussteifungsstreben rasten automatisch ein und müssen aktiv entriegelt werden. Versehentliches Zusammenklappen der Böcke dadurch unmöglich Sprossen – Holm Verbindung durchgesteckt und verbördelt160,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aluminium Leiter 2 Stufen mit GriffMephisto Aluminiumleitern - Platzsparende Lösung für den Innen- und Außenbereich Schlank hinter jedem Schrank Mephisto Aluminiumleitern bieten eine hervorragende Lösung für den sicheren Zugang zu erhöhten Bereichen sowohl im Innen- als auch im Außenbereich. Mit ihrer außergewöhnlichen Schlankheit von nur 4,5 cm im zusammengeklappten Zustand sind sie äußerst platzsparend und ermöglichen eine einfache Lagerung. Diese Leitern sind in verschiedenen Modellen erhältlich, darunter solche mit 2, 3 oder 4 Stufen, um den individuellen Bedürfnissen gerecht zu werden. Darüber hinaus bieten sie die Möglichkeit, mit oder ohne Sicherheitshaltebügel bestellt zu werden, um zusätzliche Sicherheit zu gewährleisten. Kompakte Bauweise und vielseitige Anwendung: Die geringe Tiefe von nur 4,5 cm im zusammengeklappten Zustand macht die Mephisto Aluminiumleitern besonders praktisch für den Einsatz in Räumen mit begrenztem Platzangebot. Sie können mühelos in Schränken, Ecken oder anderen engen Bereichen verstaut werden, ohne dabei viel Platz zu beanspruchen. Diese Leitern eignen sich sowohl für den privaten Gebrauch als auch für gewerbliche Anwendungen wie Büros, Lagerhallen oder Geschäfte. Sicherheit und Stabilität: Die Sicherheit der Benutzer steht bei Mephisto an erster Stelle. Daher können die Aluminiumleitern wahlweise mit oder ohne Sicherheitshaltebügel bestellt werden. Der Sicherheitshaltebügel bietet zusätzlichen Halt und Stabilität während der Nutzung und sorgt für ein beruhigendes Gefühl beim Auf- und Absteigen. Die Leitern sind mit Kunststoffkappen an den Füßen ausgestattet, die empfindliche Böden schützen und ein Verrutschen oder Kratzen verhindern. Robuste Konstruktion und hohe Traglast: Trotz ihrer schlanken Bauweise sind die Mephisto Aluminiumleitern äußerst robust und langlebig. Sie sind für eine maximale Traglast von 150 kg ausgelegt und bieten damit Stabilität und Sicherheit für Benutzer unterschiedlicher Statur. Die vormontierte Konstruktion gewährleistet eine einfache und schnelle Inbetriebnahme ohne zusätzlichen Montageaufwand. Zertifizierte Qualität: Die Mephisto Aluminiumleitern sind GS- und TÜV-geprüft, was ihre hohe Qualität und Sicherheit bestätigt. Sie entsprechen auch den Anforderungen der EN 14183-Zertifizierung, die ihre Zuverlässigkeit und Konformität mit europäischen Standards belegt. Mit Mephisto Aluminiumleitern können Sie sicher sein, dass Sie ein qualitativ hochwertiges Produkt erwerben, das höchsten Sicherheitsstandards entspricht. Fazit: Mephisto Aluminiumleitern sind die ideale Wahl für alle, die eine platzsparende und sichere Lösung für den Zugang zu erhöhten Bereichen suchen. Ihre schlanke Bauweise, die verschiedenen Stufenoptionen und die Möglichkeit, mit oder ohne Sicherheitshaltebügel. Harte Fakten: Model Gewicht Höhe oberste Stufe Höhe geschlossen Breite geschlossen Tiefe geschlossen Höhe offen Breite offen Tiefe offen ohne Bügel - 2 Stufen 3,28 kg 44,8 cm 73,5 cm 44,5 cm 4,5 cm 66,7 cm 44,5 cm 49,9 cm ohne Bügel - 3 Stufen 4,35 kg 67,2 cm 99,5 cm 44,5 cm 4,5 cm 89,5 cm 44,5 cm 65,0 cm mit Bügel - 2 Stufen 3,68 kg 44,8 cm 93,0 cm 44,5 cm 4,5 cm 86,3 cm 44,5 cm 48,0 cm mit Bügel - 3 Stufen 4,64 kg 67,2 cm 117,3 cm 44,5 cm 4,5 cm 109,0 cm 44,5 cm 62,0 cm mit Bügel - 4 Stufen 5,84 kg 89,6 cm 162,0 cm 44,5 cm 4,5 cm 151,0 cm 44,5 cm 76,5 cm38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche Rückwirkung bei Kettenumwandlungen, Fachbücher von Moritz BellgardtDie Rechtsformwahl sowie der Wechsel der Rechtsformen gehören zu den konstitutiven betriebswirtschaftlichen Entscheidungen der Unternehmensorganisation. Steuerlich führen Rechtsformenänderungen jedoch regelmässig zu Problemen, da Steuersubjektänderungen zur Auflösung von stillen Reserven und dem Untergang von Verlustvorträgen führen können. Zudem ergeben sich aus der fehlenden Rechtsformneutralität der Besteuerung Folgewirkungen, wenn es zu einem Wechsel des Unternehmensteuersystems – Transparenz- vs. Trennsystem – kommt. Zur Vermeidung unerwünschter Rechtsfolgen werden häufig mehrere Umwandlungen bzw. Rechtsformänderungen nacheinander vorgenommen (sogenannte Kettenumwandlungen). Hier stellt sich die Frage, inwieweit es sich in solchen Fällen um missbräuchliche Gestaltungen handeln könnte, deren Anerkennung die Finanzverwaltung verwehrt. Dies gilt insbesondere dann, wenn das steuerliche Konstrukt der Rückwirkung Anwendung findet und somit die steuerlichen Umwandlungsfolgen bereits für die Vergangenheit Geltung erlangen. Dies kann auch dazu führen, dass die handelsrechtliche Umwandlungsreihenfolge von der steuerlichen Reihenfolge abweicht. Herr Bellgardt analysiert im Rahmen seiner Dissertationsschrift, welche Gestaltungsmöglichkeiten sich durch Kettenumwandlungen bei Nutzung der steuerlichen Rückwirkung für den Steuerpflichtigen ergeben und welche Risiken dabei zu beachten sind. Hierzu sind der steuerliche Übertragungsstichtag, der handelsrechtliche Umwandlungsstichtag sowie die zivilrechtliche Wirksamkeit aufeinander abzustimmen.59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Iller Aluminium Arbeitsbock, klappbar 0,90x0,70m 3 SprossenArbeitsbock auch zum Einlegen von Bohlen geeignet und somit als Kleingerüst verwendbar. Klappbar Belastbar bis 300 kg Aussteifungsstreben rasten automatisch ein und müssen aktiv entriegelt werden. Versehentliches Zusammenklappen der Böcke dadurch unmöglich Sprossen – Holm Verbindung durchgesteckt und verbördelt179,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was sind steuerliche Einkünfte?
Was sind steuerliche Einkünfte? Steuerliche Einkünfte sind alle Einnahmen, die einer Person oder einem Unternehmen im Rahmen ihrer wirtschaftlichen Tätigkeit zufließen und daher steuerpflichtig sind. Dazu zählen beispielsweise Gehälter, Mieteinnahmen, Zinserträge, Dividenden, Gewinne aus dem Verkauf von Wertpapieren oder Immobilien sowie Einkünfte aus selbstständiger oder gewerblicher Tätigkeit. Diese Einkünfte müssen in der Regel in der jährlichen Steuererklärung angegeben werden und unterliegen der Einkommenssteuer. Es ist wichtig, alle steuerlichen Einkünfte korrekt zu deklarieren, um steuerliche Probleme zu vermeiden. **
-
Brauchen Arbeitgeber steuerliche Begünstigungen?
Die Frage, ob Arbeitgeber steuerliche Begünstigungen benötigen, hängt von verschiedenen Faktoren ab. Steuerliche Begünstigungen können dazu beitragen, dass Unternehmen mehr finanzielle Mittel zur Verfügung haben, um in ihre Mitarbeiter zu investieren oder neue Arbeitsplätze zu schaffen. Allerdings müssen solche Begünstigungen auch im Einklang mit einer gerechten und ausgewogenen Steuerpolitik stehen. **
-
Was ist die steuerliche Identifikationsnummer?
Die steuerliche Identifikationsnummer ist eine eindeutige Nummer, die jeder steuerpflichtigen Person in Deutschland zugeteilt wird. Sie dient dazu, die steuerlichen Angelegenheiten einer Person zu identifizieren und zu verwalten. Die Nummer besteht aus elf Ziffern und bleibt ein Leben lang gleich, unabhängig von Umzügen oder Namensänderungen. Die steuerliche Identifikationsnummer wird vom Bundeszentralamt für Steuern vergeben und ist wichtig für die Kommunikation mit dem Finanzamt sowie für die Beantragung von Steuerrückerstattungen oder anderen steuerlichen Angelegenheiten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.